నెలవారీ బడ్జెట్ను సక్రమంగా ఏర్పాటు చేయడం ప్రతి కుటుంబానికి అవసరమైన నైపుణ్యం. ఈ గైడ్లో మీరు ఆదాయాన్ని గుర్తించడం నుండి ఖర్చులను నియంత్రించడం వరకు అన్ని దశలను నేర్చుకుంటారు. ప్రతి దశలో ప్రాయోగిక ఉదాహరణలతో మీరు సులభంగా అమలు చేయగలరు. పథకాన్ని అనుసరించి మీరు ఆర్థిక స్థిరత్వాన్ని పొందవచ్చు. ఇప్పుడు ప్రారంభిద్దాం.
Budget Planning Guide for Home
ఆదాయాన్ని అంచనా వేయండి
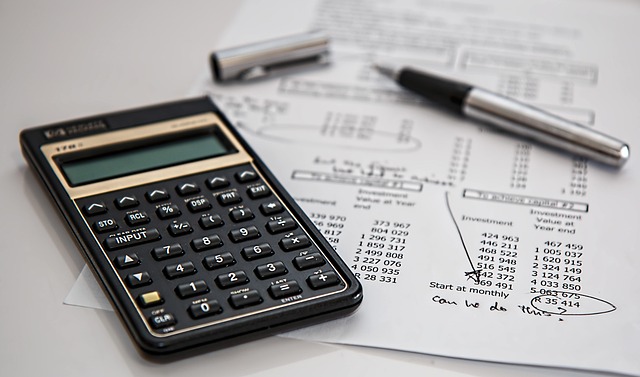
మొదట మీరు నెలలో పొందే మొత్తం ఆదాయాన్ని ఖచ్చితంగా లెక్కించాలి. బేసిక్ జీతం, ఫ్రీలాన్స్ పని, లేదా ఇతర వనరుల నుండి వచ్చే మొత్తాన్ని ఒక పేపర్ లేదా నోట్బుక్లో రాయండి. ప్రతి ఆదాయ వనరుకు వేరే లైనులో నమోదు చేయడం ద్వారా మొత్తం స్పష్టంగా కనిపిస్తుంది. ఆదాయం స్థిరంగా లేకపోతే, సగటు విలువను తీసుకుని బడ్జెట్లో ఉపయోగించండి. ఈ విధానం మీ బడ్జెట్ కు బలమైన పునాది అందిస్తుంది.
ఆదాయాన్ని లెక్కించిన తర్వాత మీరు నెలలో ఎంత మొత్తం లభిస్తుందో ఒకసారి చూసి, దాన్ని “మొత్తం ఆదాయం” అని లేబుల్ చేయండి. ఇది మీకు ఖర్చుల పరిమితిని నిర్ణయించడానికి సహాయపడుతుంది. అదనపు ఆదాయాలు ఉంటే, వాటిని సేవింగ్స్ లేదా అనుకోని ఖర్చులకు వేరు గా పెట్టుకోవడం మంచిది. ఇలా చేస్తే మీరు అసలు ఆదాయంపై ఆధారపడి ఖర్చులను నియంత్రించగలరు. ఈ దశను ప్రతి నెలా పునరావృతం చేస్తే బడ్జెట్ మరింత ఖచ్చితంగా ఉంటుంది.
ఆదాయాన్ని అంచనా వేయేటప్పుడు మీరు పన్ను లేదా ఇతర తప్పనిసరి తగ్గింపులను కూడా గమనించాలి. ఈ తగ్గింపులు మీ చేతిలో ఉన్న నిజమైన మొత్తం (నెట్ ఇన్కమ్) ను నిర్ణయిస్తాయి. మీరు అందరూ పొందే వేతన స్లిప్ లేదా బ్యాంక్ స్టేట్మెంట్ ద్వారా ఈ సంఖ్యలను సులభంగా తెలుసుకోవచ్చు. చివరి సంఖ్యను బడ్జెట్లో ప్రధానంగా ఉపయోగించండి. ఈ ప్రక్రియ ద్వారా మీరు అసలు లభించే డబ్బును మాత్రమే ఖర్చు చేయగలరు.
ఖర్చులను వర్గీకరించండి
ఆదాయాన్ని తెలుసుకున్న తర్వాత, మీరు నెలవారీ ఖర్చులను వివిధ వర్గాల్లో విభజించాలి. అవసరమైన ఖర్చులు, ఉదాహరణకు గృహ బిల్లులు, ఆహారం, విద్య, ఆరోగ్య ఖర్చులు మొదలైనవి. ఇష్ట ఖర్చులు, అంటే వినోదం, షాపింగ్, సెలవు ప్రయాణాలు వంటి వాటిని వేరే వర్గంగా పెట్టాలి. ప్రతి వర్గానికి మీరు ఎటువంటి మొత్తాన్ని ఖర్చు చేయాలనుకుంటున్నారో నిర్ణయించండి. ఈ విభజన మీ బడ్జెట్ ను స్పష్టంగా, సులభంగా నిర్వహించేందుకు సహాయపడుతుంది.
వర్గీకరణలో మీరు ప్రతి ఖర్చు రకాన్ని ఒక లైనులో నమోదు చేసి, దానికి అనుకూలంగా బడ్జెట్ పరిమితిని ఇవ్వండి. ఉదాహరణకు, గృహ బిల్లులకు నెలలో ఒక నిర్దిష్ట పరిమితి, ఆహారానికి మరో పరిమితి. ఈ పరిమితులను మీరు గత నెలల ఖర్చుల ఆధారంగా సెట్ చేయవచ్చు. వర్గీకరణ ద్వారా మీరు ఎక్కడ ఎక్కువ ఖర్చు చేస్తున్నారో, ఎక్కడ తగ్గించుకోవచ్చో స్పష్టంగా తెలుసుకుంటారు. ఇది మీకు అవసరమైన సవరణలను చేయడానికి మార్గాన్ని చూపుతుంది.
అవసరమైన ఖర్చు మరియు ఇష్ట ఖర్చు మధ్య స్పష్టమైన తేడా ఉండాలి. అవసరమైన ఖర్చు అనేది జీవనోపాధి కోసం తప్పనిసరి, అయితే ఇష్ట ఖర్చు అనేది మీ సౌకర్యం కోసం. మీరు అవసరమైన ఖర్చు పరిమితిని ముందుగా నిర్ణయించి, మిగిలిన మొత్తాన్ని ఇష్ట ఖర్చుల కోసం ఉపయోగించాలి. ఈ విధంగా మీరు సేవింగ్స్ కోసం కూడా స్థలం సృష్టించగలరు. ఖర్చులను వర్గీకరించడం బడ్జెట్ నియంత్రణలో కీలక పాత్ర పోషిస్తుంది.
అవసరమైన ఖర్చు vs ఇష్ట ఖర్చు
వర్గీకరించిన తర్వాత, మీరు అవసరమైన ఖర్చు మరియు ఇష్ట ఖర్చు మధ్య నిష్పత్తిని నిర్ణయించాలి. సాధారణంగా, అవసరమైన ఖర్చు మొత్తం ఆదాయంలో ఎక్కువ భాగాన్ని తీసుకుంటుంది, కానీ అది మీ జీవనశైలి మీద ఆధారపడి ఉంటుంది. మీరు మీ ఆదాయానికి అనుగుణంగా అవసరమైన ఖర్చు పరిమితిని సెట్ చేయండి, మిగిలిన భాగాన్ని ఇష్ట ఖర్చులకు వినియోగించండి. ఈ నిష్పత్తి ద్వారా మీరు ఆర్థిక ఒత్తిడిని తగ్గించుకోవచ్చు. అవసరమైన ఖర్చు ఎక్కువ అయితే, ఇష్ట ఖర్చును తగ్గించడం ద్వారా సమతుల్య బడ్జెట్ సాధించవచ్చు.
ఇష్ట ఖర్చులను నియంత్రించడానికి మీరు చిన్న లక్ష్యాలను పెట్టుకోవాలి. ఉదాహరణకు, నెలలో సినిమాలు రెండు మాత్రమే చూడండి, లేదా షాపింగ్ లో ఒక నిర్దిష్ట మొత్తాన్ని మించకుండా ఉండండి. ఈ లక్ష్యాలను మీరు బడ్జెట్ లోని “ఇష్ట ఖర్చు” భాగంలో నమోదు చేయండి. లక్ష్యాలు సాధించినప్పుడు మీరు సంతృప్తి పొందుతారు, అలాగే బడ్జెట్ లో నియంత్రణ కూడా ఉంటుంది. ఇలాంటి చిన్న నియమాలు మీ మొత్తం ఖర్చు అలవాట్లను మార్చడంలో సహాయపడతాయి.
అవసరమైన ఖర్చు లో కూడా మీరు సేవింగ్స్ కోసం ప్రత్యేకంగా ఒక భాగాన్ని వేరు చేయాలి. ఇది అనుకోని పరిస్థితులకు లేదా భవిష్యత్తు పెద్ద పెట్టుబడులకు ఉపయోగపడుతుంది. సేవింగ్స్ ను అవసరమైన ఖర్చు భాగంలోనే చేర్చడం ద్వారా మీరు తక్కువగా ఖర్చు చేసే అలవాటును పెంచుకోవచ్చు. ఇష్ట ఖర్చు లో సేవింగ్స్ చేర్చకపోతే, మీరు అవసరమైన ఖర్చు తగ్గించాల్సి రావచ్చు. ఈ విధంగా మీరు బడ్జెట్ లో సమతుల్యాన్ని నిలుపుకోవచ్చు.
నెలవారీ లక్ష్యాలు నిర్ణయించండి
బడ్జెట్ ను సృష్టించిన తర్వాత, ప్రతి నెలకు స్పష్టమైన లక్ష్యాలను పెట్టుకోవాలి. ఉదాహరణకు, సేవింగ్స్ లో ఒక నిర్దిష్ట మొత్తం చేరుకోవడం, లేదా ఒక ఇష్ట ఖర్చు పరిమితిని మించకుండా ఉండడం. లక్ష్యాలు మీకు దిశను చూపిస్తాయి మరియు మీరు బడ్జెట్ ను పాటిస్తారో లేదో అంచనా వేయడానికి సహాయపడతాయి. మీరు లక్ష్యాన్ని సాధించడానికి ఒక చిన్న ప్రణాళికను కూడా రూపొందించుకోవచ్చు. ఈ ప్రణాళికను మీరు రోజువారీ లేదా వారపు స్థాయిలో అమలు చేయాలి.
లక్ష్యాలను నిర్ణయించేటప్పుడు మీరు వాటిని వాస్తవికంగా ఉంచాలి. మీ ఆదాయం, అవసరాలు, ఖర్చు పరిమితులను గమనించి, సాధ్యమైన లక్ష్యాలను ఎంపిక చేయండి. అతి పెద్ద లక్ష్యాలు మీరు విఫలమవడానికి దారి తీస్తాయి, అందువల్ల చిన్న, సాధ్యమైన లక్ష్యాలతో ప్రారంభించండి. మీరు లక్ష్యం సాధించినప్పుడు, మీకు ప్రేరణ కలుగుతుంది, తద్వారా మీరు మరింత పెద్ద లక్ష్యాలకు చేరుకోవచ్చు. ఈ పద్ధతి బడ్జెట్ ను సక్రమంగా పాటించడానికి కీలకంగా ఉంటుంది.
లక్ష్యాన్ని రాసి, దాన్ని మీకు కనిపించే స్థలంలో ఉంచండి, ఉదాహరణకు గోడపై లేదా నోట్బుక్లో. ఈ విజువల్ రిమైండర్ మీరు రోజువారీగా మీ ప్రగతిని పరిశీలించడానికి సహాయపడుతుంది. మీరు లక్ష్యానికి చేరుకున్నప్పుడు, మీను పర్యవేక్షించి, తదుపరి లక్ష్యాన్ని సెట్ చేయండి. ఈ చక్రం ద్వారా మీరు నిరంతరం బడ్జెట్ ను మెరుగుపరుచుకుంటారు. లక్ష్యాలు బడ్జెట్ నియంత్రణలో ప్రేరణ మూలంగా పనిచేస్తాయి.
సేవింగ్స్ కోసం ప్రత్యేక బాక్స్
సేవింగ్స్ ను నిర్లక్ష్యం చేయకుండా, మీరు ప్రతి నెలలో ఒక ప్రత్యేక బాక్స్ లేదా ఖాతా ఏర్పాటు చేయాలి. ఈ బాక్స్ లో మీరు ఆదాయంలో ఒక నిర్దిష్ట శాతం లేదా మొత్తం సేవ్ చేయాలి. సేవింగ్స్ బాక్స్ ను మీరు సులభంగా చేరుకునే స్థలంలో ఉంచండి, ఇది మీకు సేవింగ్ అలవాటును పెంపొందిస్తుంది. సేవింగ్స్ బాక్స్ ను మీరు ఇతర ఖర్చుల నుండి వేరుగా ఉంచడం ద్వారా మీరు దాన్ని వినియోగించకపోవడానికి అవరోధం ఉంటుంది. ఈ విధంగా మీరు అనుకోని అవసరాలకు కూడా సిద్ధంగా ఉంటారు.
సేవింగ్స్ బాక్స్ లో మీరు చిన్న చిన్న మొత్తాలు కూడా చేర్చవచ్చు. ఉదాహరణకు, ప్రతీ రోజూ ఒక చిన్న నాణెం లేదా నోట్లు పెట్టుకోవడం ద్వారా మీరు నెలవారీగా పెద్ద మొత్తాన్ని చేరుకుంటారు. ఈ చిన్న ప్రయత్నాలు మీకు సేవింగ్స్ యొక్క విలువను నేర్పుతాయి. మీరు సేవింగ్స్ బాక్స్ ను ఎప్పుడైనా తెరిచి, మీరు ఎంత సేవ్ చేసుకున్నారో చూసి సంతృప్తి పొందవచ్చు. సేవింగ్స్ బాక్స్ ను నిరంతరం నింపడం ద్వారా మీరు ఆర్థిక భద్రతను బలోపేతం చేస్తారు.
సేవింగ్స్ బాక్స్ లో మీరు లక్ష్య ఆధారిత సేవింగ్ కూడా చేయవచ్చు. ఉదాహరణకు, ఒక పెద్ద కొనుగోలు లేదా ప్రయాణానికి మీరు సేవ్ చేయాలనుకుంటే, ఆ లక్ష్యానికి ప్రత్యేక బాక్స్ ఏర్పాటు చేయండి. ఈ బాక్స్ లో మీరు ప్రతి నెలలో నిర్దిష్ట మొత్తాన్ని జమ చేయండి, లక్ష్యానికి చేరుకున్నప్పుడు మీరు సంతోషంగా వినియోగించవచ్చు. లక్ష్య సేవింగ్ ద్వారా మీరు బడ్జెట్ లో మరింత ఉత్సాహం కలిగిస్తారు. సేవింగ్స్ బాక్స్ మీ ఆర్థిక జీవితానికి మూలస్తంభం.
అనుకోని ఖర్చుల కోసం రిజర్వ్
జీవితంలో అనుకోని ఖర్చులు ఎప్పుడైనా రావచ్చు, అందుకే మీరు ఒక రిజర్వ్ నిధిని ఏర్పాటు చేయాలి. ఈ నిధిని మీరు సాధారణ ఖర్చుల నుండి వేరుగా ఉంచాలి, ώστε అది అత్యవసర పరిస్థితుల్లో మాత్రమే ఉపయోగించబడుతుంది. రిజర్వ్ నిధి పరిమాణాన్ని మీరు మీ మొత్తం ఆదాయం లో ఒక నిర్దిష్ట శాతం లేదా స్థిర పరిమాణంగా నిర్ణయించుకోవచ్చు. మీరు ఈ నిధిని నెలవారీగా కొద్దిగా చేర్చుతూ, కాలక్రమేణా పెంచుకోవచ్చు. రిజర్వ్ నిధి ఉండటం ద్వారా మీరు ఆర్థిక ఒత్తిడిని తగ్గించుకోవచ్చు.
రిజర్వ్ నిధి ను మీరు ఒక ప్రత్యేక బాక్స్ లేదా ఖాతాలో ఉంచాలి, ఇది మీరు ఎప్పుడైనా అవసరమైనప్పుడు సులభంగా యాక్సెస్ చేయగలిగేలా ఉండాలి. మీరు ఈ నిధిని ఇతర అవసరాలు లేదా ఇష్ట ఖర్చులతో మిళితం చేయకండి. మీరు అనుకోని ఖర్చు వచ్చినప్పుడు, మొదట రిజర్వ్ నిధిని ఉపయోగించి, తర్వాత ఇతర బడ్జెట్ లో సవరణలు చేయండి. ఈ ప్రక్రియ మీ బడ్జెట్ ను స్థిరంగా, సుస్థిరంగా ఉంచుతుంది. రిజర్వ్ నిధి మీ ఆర్థిక భద్రతకు ముఖ్యమైన అంశం.
రిజర్వ్ నిధిని నింపడానికి మీరు చిన్న చిన్న దశలను అనుసరించవచ్చు. ఉదాహరణకు, ప్రతి నెలలో ఒక చిన్న మొత్తాన్ని రిజర్వ్ బాక్స్ లో జమ చేయండి, లేదా అనవసర ఖర్చు తగ్గించిన మొత్తాన్ని అక్కడకు మార్చండి. ఈ విధంగా మీరు నిరంతరం రిజర్వ్ నిధిని పెంచుకుంటారు, పెద్ద అనుకోని ఖర్చు వచ్చినప్పటికీ మీరు సిద్ధంగా ఉంటారు. రిజర్వ్ నిధి మీకు ఆర్థిక స్వాతంత్ర్యాన్ని ఇస్తుంది. ఈ నిధి పరిమాణం పెరిగిన కొద్దీ మీరు మరింత నిశ్చింతగా జీవించగలరు.
బడ్జెట్ను పర్యవేక్షణ & సవరించండి
బడ్జెట్ను ఒకసారి సృష్టించి, దానిని పర్యవేక్షణ లేకుండా వదిలిపెట్టకండి. ప్రతి నెలా మీరు ఖర్చు రికార్డులను సమీక్షించి, వాస్తవ ఖర్చు బడ్జెట్ తో ఎంత తేడా ఉందో చూడండి. తేడా ఉంటే, మీరు బడ్జెట్లో అవసరమైన సవరణలను చేయాలి. పర్యవేక్షణ ద్వారా మీరు మీ బడ్జెట్ను నిజమైన పరిస్థితులకు అనుగుణంగా మార్చుకోవచ్చు. ఈ ప్రక్రియ మీకు ఆర్థిక నియంత్రణను నిలుపుకోవడంలో సహాయపడుతుంది.
పర్యవేక్షణలో మీరు ఖర్చు రికార్డులను సులభంగా నిర్వహించడానికి ఒక సాధారణ పద్ధతిని అనుసరించండి. ప్రతి ఖర్చు రకాన్ని, తేదీ, మొత్తం వంటి వివరాలతో రికార్డు చేయండి. మీరు ఈ రికార్డులను నెల చివరలో సమీక్షించి, బడ్జెట్ లోని ప్రతి వర్గానికి ఖర్చు ఎంతవచ్చో గణించండి. మీరు బడ్జెట్ లో ఎక్కువ ఖర్చు చేసిన వర్గాలను గుర్తించి, తదుపరి నెలలో వాటిని తగ్గించడానికి చర్యలు తీసుకోండి. పర్యవేక్షణ మీ బడ్జెట్ ను మరింత సమర్థవంతంగా చేస్తుంది.
సవరించడానికి మీరు బడ్జెట్ లోని నిష్పత్తులను మళ్ళీ సమీక్షించండి. అవసరమైన ఖర్చు ఎక్కువగా ఉంటే, ఇష్ట ఖర్చును తగ్గించండి, లేదా సేవింగ్స్ పరిమాణాన్ని పెంచండి. మీరు కొత్త ఆదాయ వనరులు పొందితే, బడ్జెట్ ను మళ్ళీ అప్డేట్ చేసి, అదనపు మొత్తాన్ని సేవింగ్స్ లేదా రిజర్వ్ లో పెట్టండి. సవరించిన బడ్జెట్ ను మీరు తదుపరి నెలలో అమలు చేసి, ఫలితాలను పర్యవేక్షించండి. ఈ చక్రం ద్వారా మీరు బడ్జెట్ ను నిరంతరం మెరుగుపరచుకుంటారు.
ఇలా నెలవారీ బడ్జెట్ను సక్రమంగా రూపొందించి, పర్యవేక్షణ, సవరణలతో కొనసాగించడం ద్వారా మీరు ఆర్థిక స్థిరత్వాన్ని సాధించవచ్చు. మీరు ఆదాయాన్ని ఖచ్చితంగా గుర్తించి, ఖర్చులను వర్గీకరించి, సేవింగ్స్, రిజర్వ్ నిధిని ఏర్పాటు చేయడం ద్వారా అనుకోని పరిస్థితులకు సిద్ధంగా ఉంటారు. ప్రతి దశలో మీరు చిన్న చిన్న చర్యలతో మీ బడ్జెట్ను మెరుగుపరచుకోవచ్చు, ఇది మీ కుటుంబ జీవన ప్రమాణాన్ని పెంచుతుంది. ఈ గైడ్ను అనుసరించి, మీరు మీ ఇంటి బడ్జెట్ను సులభంగా, సమర్థవంతంగా నిర్వహించగలరు.
ప్రశాంత్ – పక్కా ఫిల్మీ తెలుగు ఎడిటర్. తెలంగాణ, ఆంధ్రప్రదేశ్ రాజకీయాలు, తెలుగు సినిమా, క్రీడలు, ప్రభుత్వ పథకాలు మరియు ప్రజలకు ఉపయోగపడే వార్తలను సులభమైన తెలుగులో అందిస్తారు. ప్రతి వార్త మా ఎడిటోరియల్ పాలసీ ప్రకారం సమాచారం సరిచూసిన తర్వాతే ప్రచురించబడుతుంది. ఫాలో అవ్వండి — X: https://x.com/pakkafilmy007 | Telegram: https://t.me/pakkafilmytelugu | Instagram: https://instagram.com/pakkafilmy_