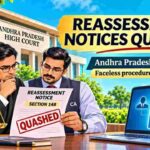
స్థానిక కోర్టు టెలివిజన్ సీరియల్స్ ఉత్పత్తి ఖర్చులను ఆదాయపు పన్ను చట్టం సెక్షన్ 37 కింద రేవెన్యూ ఖర్చుగా గుర్తించింది, అలాగే ఫిల్మ్ సాఫ్ట్వేర్ లైబ్రరీకి 25 శాతం తగ్గింపు అందించింది.
Revenue Expenditure Court Ruling Impacts
మునుపటి సంవత్సరాల్లో, ఈ ఖర్చులను మూలధన ఖర్చుగా పరిగణించి, కంపెనీకి పన్ను బిల్లు గణనీయంగా పెరిగింది. కంపెనీ ఆ ఖర్చులను రేవెన్యూ ఖర్చుగా తగ్గించాలని కోరింది, కానీ అప్పటి పన్ను అధికారుల నిర్ణయంతో విభేదించింది.
కోర్టు, సెక్షన్ 32(5) ప్రకారం, ఆస్తి సృష్టి లేకుండా ఉన్న ఖర్చులను మూలధనంగా లెక్కించలేమని, అలాగే సాఫ్ట్వేర్ను అమూర్త ఆస్తిగా పరిగణించి 25 శాతం తగ్గింపు వర్తిస్తుందని నిర్ణయించింది. ఈ తీర్పు, సుప్రీం కోర్టు గత నిర్ణయాలను కూడా ఆధారంగా తీసుకుంది.
ఇవి కూడా చదవండి:
- Revanth Reddy: తెలంగాణ కుటుంబాలకు ఇందిరమ్మ కుటుంబ జీవిత బీమా.. ఏయే ప్రయోజనాలు దక్కనున్నాయి?
- YS Jagan: కుల గణనకు మద్దతు తెలిపిన జగన్.. 2027 లెక్కల్లో కీలక మార్పులపై డిమాండ్ ఏంటంటే?
- YS Jagan: ఆస్తుల కేసులో మూడు వారాల్లోగా నివేదిక ఇవ్వాలని హైకోర్టు ఆదేశాలు
ఈ నిర్ణయం, టెలివిజన్ రంగంలో పన్ను విధానానికి స్పష్టతను తెచ్చి, ఇతర మీడియా సంస్థలకు కూడా సమానమైన హక్కు కల్పిస్తుంది. తదుపరి పన్ను మూల్యాంకనాల్లో, ఈ తీర్పు ఆధారంగా ఖర్చుల వర్గీకరణలో మార్పులు కనిపించవచ్చునని నిపుణులు సూచిస్తున్నారు.
చరిత్ర కథలు ఇష్టమా? మా తాజా హిస్టరీ వీడియో చూడండి: భారతదేశాన్ని ఆశించిన డచ్ వారు ఎవరు?
ప్రశాంత్ – పక్కా ఫిల్మీ తెలుగు ఎడిటర్. తెలంగాణ, ఆంధ్రప్రదేశ్ రాజకీయాలు, తెలుగు సినిమా, క్రీడలు, ప్రభుత్వ పథకాలు మరియు ప్రజలకు ఉపయోగపడే వార్తలను సులభమైన తెలుగులో అందిస్తారు. ప్రతి వార్త మా ఎడిటోరియల్ పాలసీ ప్రకారం సమాచారం సరిచూసిన తర్వాతే ప్రచురించబడుతుంది. ఫాలో అవ్వండి — X: https://x.com/pakkafilmy007 | Telegram: https://t.me/pakkafilmytelugu | Instagram: https://instagram.com/pakkafilmy_
సంబంధిత వార్తలు